Quand une petite dépense dérègle tout le mois
Une réparation urgente, un cadeau à acheter, une paire de chaussures devenue inutilisable ou un accessoire nécessaire pour un événement peuvent suffire à déséquilibrer un budget déjà serré. Le problème ne vient pas toujours du montant de la dépense, mais du moment où elle apparaît et de l’absence de marge disponible. Pour mieux gérer un budget imprévu du quotidien, il faut donc apprendre à décider rapidement sans acheter au hasard, y compris lorsqu’il s’agit de petits achats utiles qui doivent correspondre à l’usage réel.
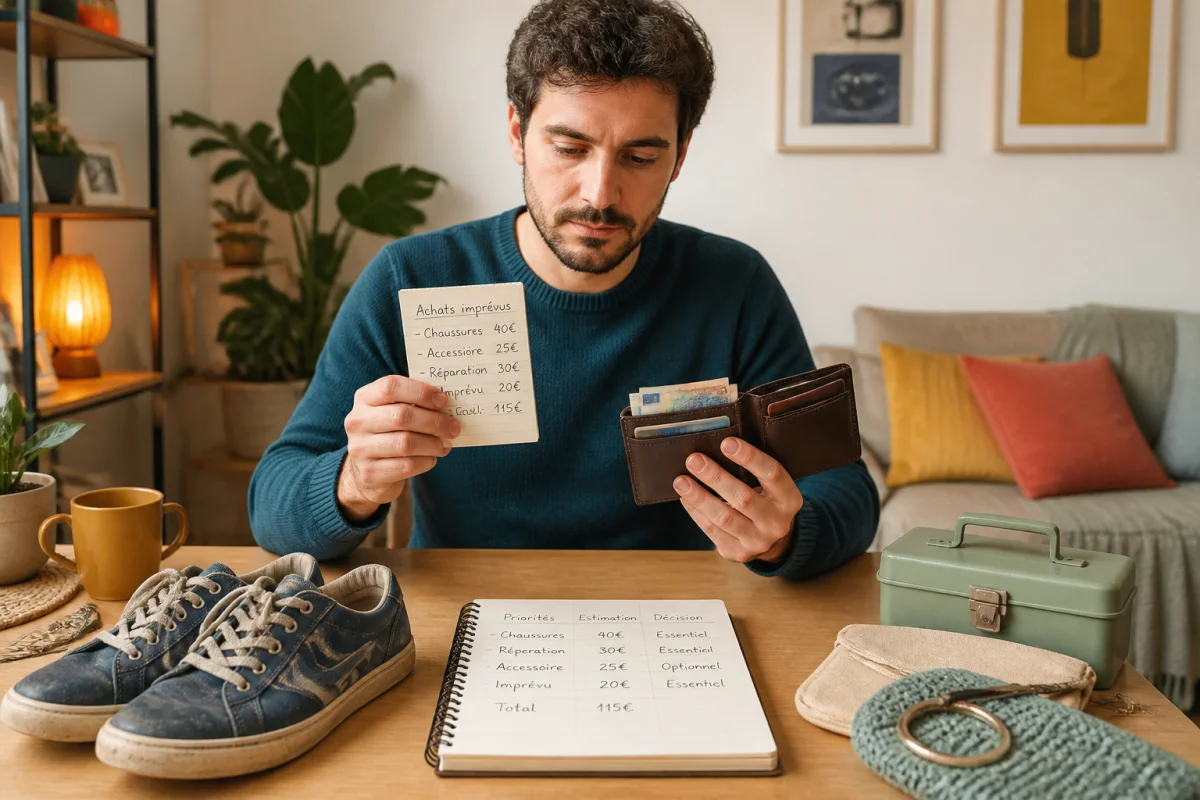
Sur le terrain, la plupart des erreurs suivent le même scénario : une dépense semble faible, elle est réglée sans être inscrite, puis une deuxième et une troisième s’ajoutent. Un achat à 18 euros, une sortie à 25 euros et un remplacement à 42 euros représentent déjà 85 euros, soit une somme capable de réduire fortement le reste à vivre en fin de mois. La première réponse consiste à traiter chaque dépense imprévue comme une décision budgétaire complète, même lorsqu’elle paraît anodine.
Cette logique vaut aussi lorsqu’il faut choisir un accessoire rapidement, avec un budget limité et une personne précise en tête. La taille, l’usage et l’âge du destinataire peuvent transformer un achat pratique en achat réellement pertinent ; l’article casquette taille 56 quel âge aide justement à avancer sur ce type de choix concret. Ce détour reste cohérent avec la gestion du quotidien : mieux cerner le besoin avant de payer évite les achats approximatifs et protège la marge prévue pour les dépenses essentielles.
La méthode des trois questions avant de payer
Avant toute dépense non planifiée, prenez deux minutes pour répondre à trois questions. La dépense est-elle urgente ? Si attendre une semaine entraîne une panne, une pénalité ou une difficulté pratique, elle mérite un traitement prioritaire. Est-elle indispensable ou simplement souhaitable ? Cette distinction permet de différer un achat agréable sans culpabiliser. Quel est le montant réellement nécessaire ? Un besoin de remplacement à 30 euros ne justifie pas automatiquement une version à 90 euros.
Pour rendre la décision plus objective, notez le montant total, la date de paiement et la conséquence si vous reportez l’achat. Cette petite fiche peut tenir dans l’application de notes du téléphone. Par exemple : « chaussures de travail, 55 euros, achat avant lundi, report impossible ». À l’inverse, « casquette pour une sortie, 25 euros, achat possible le mois prochain » relève d’une dépense à programmer plutôt que d’une urgence.
Créer une réserve qui absorbe les petits chocs
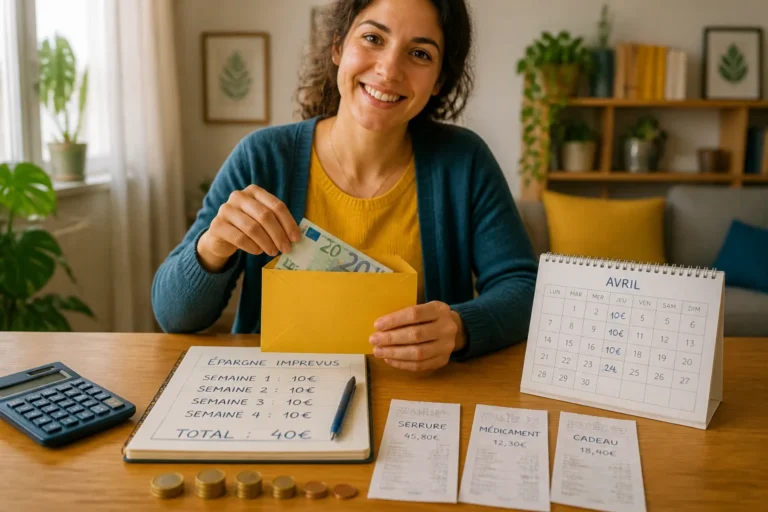
Une réserve efficace n’a pas besoin d’être spectaculaire. Pour commencer, calculez la moyenne des dépenses imprévues observées au cours des trois derniers mois. Si vous avez payé 35 euros pour une serrure, 28 euros pour un médicament et 47 euros pour un cadeau, votre référence est de 110 euros sur la période, soit environ 37 euros par mois. Mettre de côté 40 euros mensuels permet alors de reconstituer progressivement une enveloppe dédiée.
Lorsque 40 euros sont difficiles à dégager, commencez par 10 euros par semaine ou 2 euros par jour ouvré. Le montant compte moins que la séparation entre cette réserve et le compte utilisé pour les dépenses courantes. Une enveloppe distincte, même modeste, évite de confondre l’argent disponible avec l’argent réellement libre.
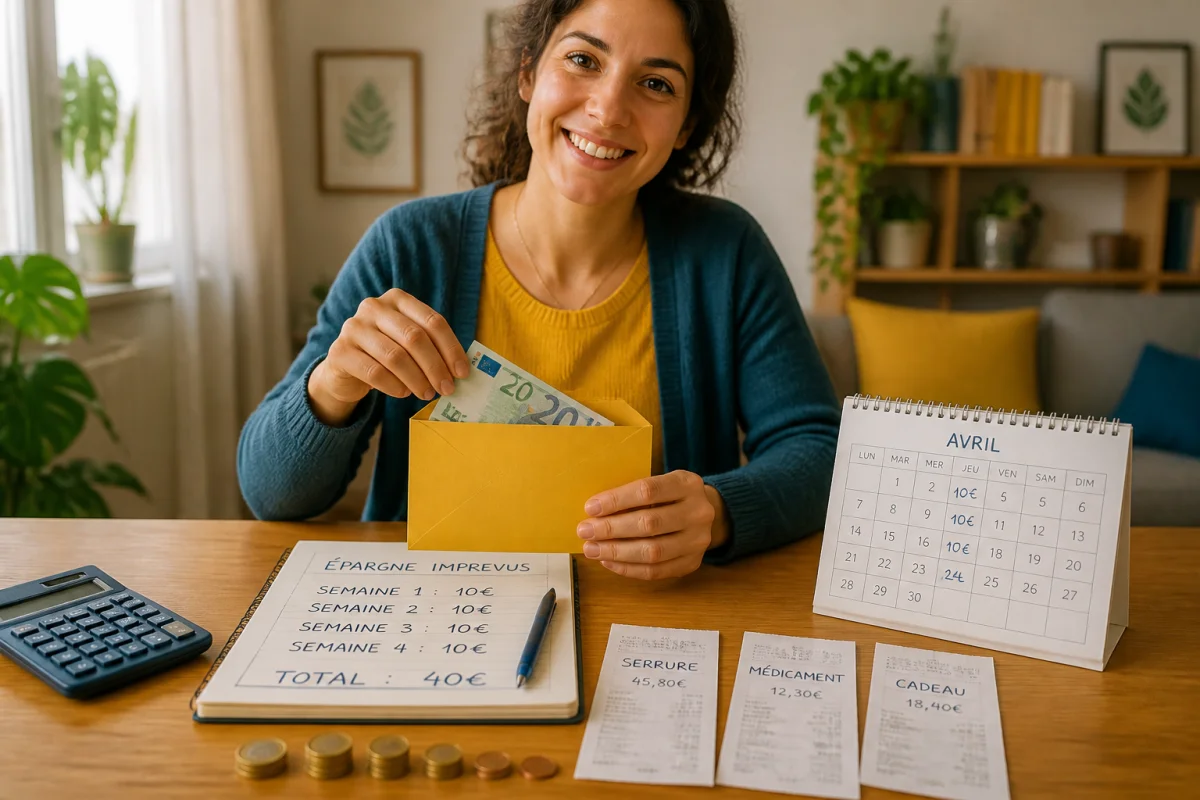
La réserve peut être organisée en deux niveaux. Le premier couvre les petits achats de moins de 50 euros, comme un accessoire, un remplacement domestique ou un déplacement imprévu. Le second reçoit les sommes restantes et sert aux incidents plus coûteux. Cette organisation évite de vider toute l’épargne pour une dépense limitée et permet de conserver une capacité de réaction.
Arbitrer un achat sans se tromper
Quand un achat doit être réalisé rapidement, comparez toujours le coût d’usage et pas seulement le prix affiché. Un produit à 20 euros qui ne correspond pas à la taille, à la fréquence d’utilisation ou au contexte peut devenir une dépense inutile. À l’inverse, un article à 35 euros correctement choisi peut répondre au besoin pendant plusieurs saisons et rester plus cohérent avec le budget.
Pour décider, écrivez le besoin en une phrase précise : « je cherche un accessoire confortable pour une utilisation quotidienne » ou « je dois offrir un objet adapté à un enfant ». Ajoutez ensuite trois critères maximum, par exemple la taille, la matière et la polyvalence. Cette méthode limite les achats guidés par la promotion, l’urgence ou l’apparence du produit.
Un comparatif simple peut aussi aider. Pour un achat à 30 euros utilisé 60 fois, le coût revient à 50 centimes par utilisation. Un achat à 15 euros utilisé deux fois revient à 7,50 euros par utilisation. Ce calcul ne permet pas de tout mesurer, mais il donne un repère concret lorsque deux options semblent proches et que la réserve budgétaire est limitée.
Répartir une dépense imprévue sans fragiliser le mois
Une fois l’achat validé, inscrivez immédiatement son montant dans le budget du mois. Retirer 60 euros d’un compte sans modifier les autres postes donne une vision trompeuse du solde restant. Il faut choisir où récupérer cette somme : 20 euros sur les sorties, 15 euros sur les achats différables et 25 euros sur une enveloppe loisirs, par exemple.
Cette compensation ne doit pas toucher les dépenses essentielles comme le logement, l’alimentation de base, les transports nécessaires ou les factures déjà engagées. Si le montant est trop élevé, divisez l’ajustement sur deux mois, à condition que le paiement soit possible et qu’aucun frais ne s’ajoute. L’objectif n’est pas de punir le foyer après un imprévu, mais de rendre visible son impact pour éviter un second déséquilibre.
Les erreurs qui coûtent cher sur les petites dépenses
La première erreur consiste à considérer qu’un petit montant ne mérite pas d’être suivi. Les achats inférieurs à 20 euros sont souvent les plus nombreux et peuvent représenter une part significative du budget à la fin du mois. La deuxième consiste à acheter une solution trop vite, puis à devoir la remplacer parce qu’elle ne convient pas à la personne, à la taille ou à l’usage prévu.
La troisième erreur est de puiser systématiquement dans l’épargne générale. Cette habitude mélange les projets à moyen terme avec les incidents courants et rend les objectifs plus difficiles à atteindre. Une enveloppe spécifique pour les imprévus, alimentée même modestement, crée un cadre beaucoup plus lisible.
Enfin, évitez de construire votre budget sur l’hypothèse d’un mois parfait. Un mois réaliste contient parfois un transport supplémentaire, un cadeau, une réparation ou un achat saisonnier. Prévoir une marge de 5 à 10 % des dépenses variables donne davantage de souplesse sans imposer une restriction permanente.
Un rituel de dix minutes pour reprendre la main
Une fois par semaine, vérifiez les dépenses réalisées et celles qui restent à venir. Classez-les en trois catégories : indispensable, utile mais reportable, et facultatif. Cette revue permet de repérer rapidement un dépassement de 15 ou 20 euros, alors qu’il serait plus difficile à corriger après plusieurs semaines.
À la fin du mois, comparez la réserve prévue avec les dépenses réellement survenues. Si l’enveloppe a été utilisée, reconstituez-la avant de financer un achat secondaire. Si elle n’a pas servi, ne considérez pas automatiquement la somme comme disponible pour la consommation : elle peut renforcer la sécurité du mois suivant ou financer un projet déjà prévu.
Des décisions plus sereines avec une marge réaliste
Gérer un budget imprévu du quotidien ne consiste pas à tout prévoir ni à renoncer à chaque achat agréable. La démarche la plus solide repose sur trois réflexes : qualifier l’urgence, vérifier l’adéquation entre l’achat et le besoin, puis inscrire immédiatement la dépense dans le mois concerné.
Cette méthode apporte aussi davantage de liberté. Lorsqu’une réserve existe et que les critères d’achat sont clairs, une dépense inattendue devient un choix encadré plutôt qu’une source de stress. Commencez aujourd’hui avec une enveloppe modeste, notez chaque sortie pendant trente jours et utilisez vos propres chiffres pour ajuster le montant mensuel. C’est cette observation concrète, plus que la recherche d’un budget parfait, qui permet de construire une organisation durable.