Le premier achat immobilier se joue souvent à quelques milliers d’euros près. Entre l’apport demandé, les frais de notaire, les travaux et la mensualité maximale acceptée par la banque, un projet peut sembler inaccessible alors qu’il existe plusieurs leviers de financement. Les aides à l’achat permettent parfois de préserver une partie de son épargne, et cette recherche peut naturellement conduire à examiner les solutions proposées aux salariés, notamment le dispositif Action Logement.
Le point de départ consiste à distinguer l’argent réellement disponible de l’épargne qu’il serait prudent de conserver. Un ménage disposant de 20 000 euros n’a pas forcément intérêt à verser cette somme entière chez le notaire. Une réserve destinée aux imprévus, aux premiers travaux et aux dépenses liées au déménagement sécurise le projet. Le prêt principal, les prêts aidés et les aides à l’achat doivent donc être étudiés comme un ensemble, plutôt que séparément.
Pour les salariés qui cherchent à compléter leur budget, le dispositif Prêt accession Action Logement mérite une étude spécifique. Ce financement répond à un moment très concret, celui où le ménage prépare son achat et vérifie chaque source possible avant de signer. Le guide consacré au Prêt accession Action Logement permet d’approfondir les conditions, les démarches et la manière d’intégrer cette solution dans un plan de financement cohérent.
Commencer par calculer le budget réellement mobilisable
Un budget d’achat ne se limite pas au prix affiché sur l’annonce. Il faut additionner le prix du bien, les frais d’acquisition, les éventuels frais de courtage, le coût de la garantie du prêt, les travaux immédiats et les dépenses de déménagement. Dans l’ancien, les frais d’acquisition représentent souvent une enveloppe nettement plus élevée que dans le neuf. Pour un logement acheté 220 000 euros, une estimation prudente des frais annexes peut rapidement atteindre plusieurs dizaines de milliers d’euros selon la nature du bien et l’opération.
La bonne méthode consiste à établir deux chiffres. Le premier correspond au montant maximal que la banque pourrait financer au regard des revenus, des charges et de la stabilité professionnelle. Le second correspond au montant que le ménage souhaite réellement consacrer à son logement chaque mois. La différence entre ces deux montants doit rester disponible pour absorber les dépenses courantes et les variations de revenus.
Un exemple de financement sans épuiser son épargne
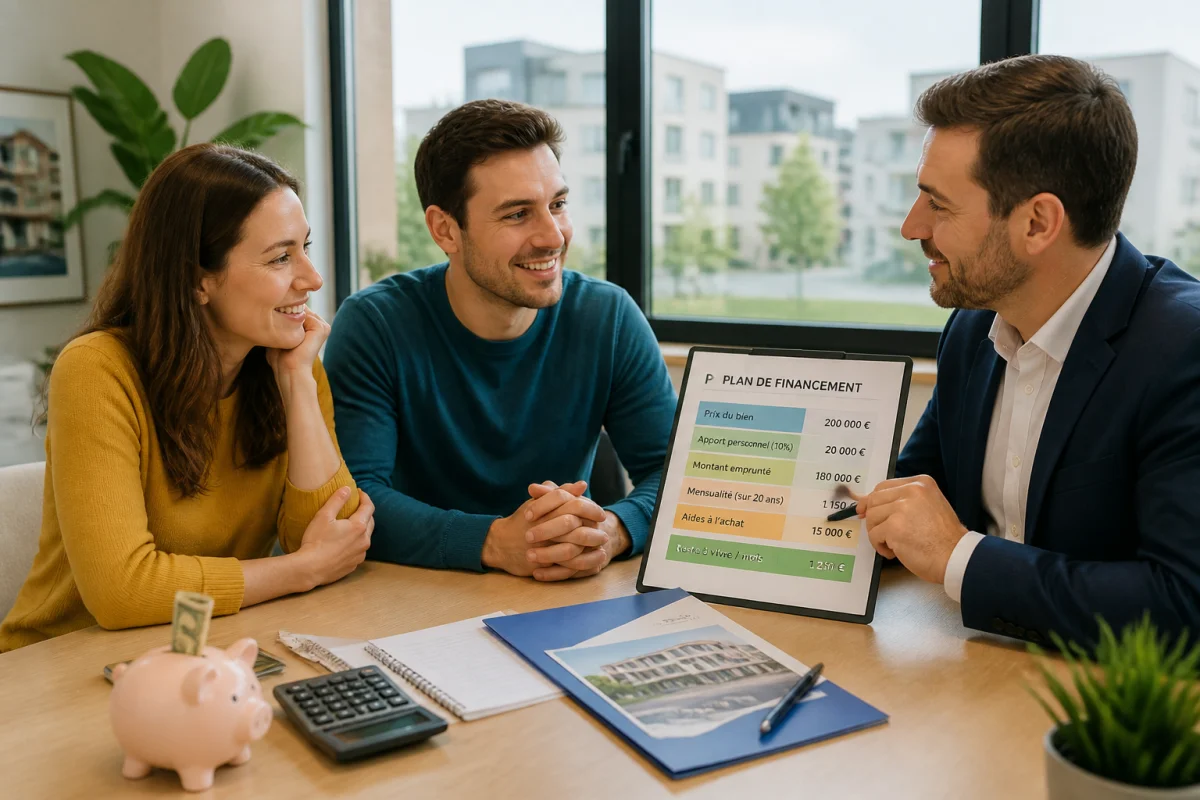
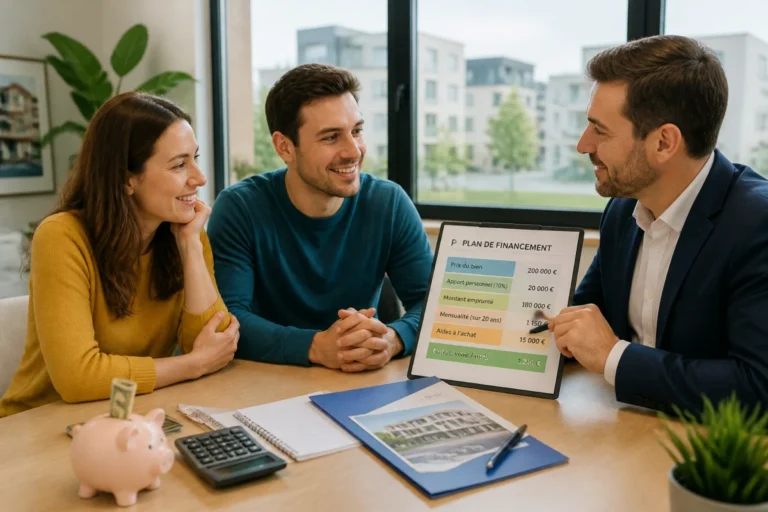
Imaginons un couple qui achète un appartement à 200 000 euros et dispose de 25 000 euros d’épargne. Après estimation, 16 000 euros sont nécessaires pour les frais d’acquisition et les dépenses de départ. Plutôt que de verser toute son épargne, le couple peut conserver une réserve de 9 000 euros et rechercher un prêt aidé ou un financement complémentaire pour réduire l’apport exigé. La mensualité doit ensuite être recalculée avec l’ensemble des prêts, car un financement complémentaire ne doit pas rendre le budget trop tendu.
Les principales aides à examiner pour un premier achat
Le prêt à taux zéro, lorsqu’il est accessible au regard du projet, des revenus, de la composition du foyer et de la localisation, peut compléter un prêt immobilier classique sans générer d’intérêts sur la part concernée. Ses règles évoluent régulièrement et dépendent notamment du type de logement, de sa localisation et, dans certains cas, de la nature des travaux. Il faut donc vérifier les critères applicables au moment du dépôt de la demande, plutôt que de se baser sur une simulation ancienne.
Le prêt d’accession sociale peut également concerner des ménages sous certains plafonds de ressources. Il est destiné à financer l’achat ou la construction de la résidence principale dans un cadre réglementé. Son intérêt se mesure avec le coût total du crédit, les conditions de garantie et l’assurance emprunteur, pas uniquement avec le taux nominal affiché.
Les salariés peuvent aussi étudier les dispositifs liés à leur employeur, dont le financement proposé par Action Logement lorsqu’ils remplissent les conditions prévues. L’éligibilité dépend notamment de la situation professionnelle, des ressources, de la nature du logement et de l’opération envisagée. La demande doit être anticipée, car les justificatifs et les délais de traitement doivent être compatibles avec le calendrier fixé dans le compromis de vente.
D’autres aides peuvent compléter le plan selon le territoire. Certaines collectivités accordent un prêt, une subvention ou une aide ciblée aux primo-accédants. Les caisses de retraite, les employeurs ou certains organismes peuvent également proposer des dispositifs spécifiques. Leur montant est parfois limité, mais quelques milliers d’euros peuvent suffire à couvrir une partie des frais d’acquisition ou à réduire l’apport demandé.
Assembler les aides dans le bon ordre
La première étape consiste à demander à la banque une simulation du prêt principal sans intégrer trop vite toutes les aides. Cette base permet de connaître la mensualité, le coût total et le montant d’apport réellement nécessaire. Il faut ensuite ajouter les financements complémentaires un par un, en contrôlant leur durée, leur différé éventuel et leur impact sur le taux d’endettement.
Le différé mérite une attention particulière. Un prêt aidé peut ne pas être remboursé immédiatement, ce qui allège les premières mensualités. Toutefois, les remboursements futurs doivent être intégrés dans le budget à moyen terme. Une mensualité faible la première année ne suffit pas à garantir un financement confortable si elle augmente fortement ensuite.
Le dossier gagne aussi en solidité lorsque chaque aide est associée à une pièce justificative précise. Préparez les avis d’imposition demandés, les bulletins de salaire, le contrat de travail, les relevés d’épargne, le compromis ou le projet de vente et les documents relatifs au logement. Un dossier complet réduit les allers-retours et permet de comparer les offres dans de meilleures conditions.
Les erreurs qui fragilisent un plan de financement
Confondre apport personnel et épargne disponible
L’apport personnel peut inclure une partie de l’épargne, mais il ne devrait pas absorber toute la trésorerie du ménage. Après l’achat, il faut encore pouvoir financer une réparation, une régularisation de charges, un équipement indispensable ou une période de transition professionnelle. Une réserve séparée doit apparaître dès le premier budget.
Attendre la signature pour vérifier les aides
Certains dispositifs nécessitent une demande avant une étape précise du projet. Se renseigner après la signature du compromis peut donc réduire les possibilités ou créer un décalage avec le calendrier du vendeur. La vérification de l’éligibilité doit intervenir dès que le projet devient concret, idéalement avant de faire une offre.
Comparer uniquement le taux d’intérêt
Un taux attractif ne suffit pas à désigner la meilleure solution. Il faut comparer le coût de l’assurance, les frais de garantie, les frais de dossier, la modularité des échéances et le coût total de chaque prêt. Pour un financement composé de plusieurs lignes, demandez une présentation claire de la mensualité globale pendant toute la durée du remboursement.
Une méthode pratique avant de faire une offre
Commencez par fixer une mensualité cible compatible avec les dépenses habituelles, puis retirez les crédits en cours et les charges récurrentes. Estimez ensuite le prix maximal du logement en conservant une enveloppe pour les frais d’acquisition et une épargne de sécurité. Cette approche évite de construire le projet autour du montant maximal annoncé par un simulateur.
Demandez ensuite trois simulations distinctes. La première doit présenter le financement classique, la deuxième intégrer les aides auxquelles le ménage semble éligible, et la troisième mesurer le scénario avec une épargne préservée. La comparaison devient alors concrète, car elle montre l’effet de chaque dispositif sur l’apport, la mensualité et le coût total.
Enfin, vérifiez que le calendrier est réaliste. Une aide non validée ne doit pas être considérée comme acquise dans le plan définitif. Tant que l’accord n’est pas formalisé, le budget doit rester viable avec les financements confirmés. Cette discipline permet de négocier le bien avec davantage de sérénité et de repérer rapidement les ajustements nécessaires.
Un achat mieux préparé laisse plus de marge
Les aides à l’achat ne remplacent pas une analyse financière complète, mais elles peuvent transformer un projet trop serré en opération équilibrée. Le bon réflexe consiste à les rechercher avant la signature, à vérifier leurs conditions au cas par cas et à mesurer leur effet sur la mensualité future. En conservant une réserve de sécurité et en intégrant les dispositifs adaptés, un premier achat devient plus lisible, plus négociable et mieux aligné avec la réalité du budget familial.