Un dégât des eaux, un cambriolage ou un incendie suffit à transformer une location sereine en problème coûteux. Un bon guide de l’assurance habitation pour locataire doit donc aller au-delà de la simple obligation légale et aider à choisir des garanties adaptées, à vérifier les exclusions et à réagir correctement en cas de sinistre. Ces réflexes de protection concernent aussi les autres biens utilisés au quotidien, notamment l’entretien de l’intérieur d’un véhicule.
Lorsqu’un locataire organise son déménagement, son budget et ses équipements, il cherche souvent des solutions simples pour préserver ce qu’il possède sans multiplier les dépenses. La même logique de soin s’applique à l’habitacle d’une voiture, et l’article comment nettoyer un volant de voiture qui colle donne justement une méthode concrète pour retrouver un intérieur propre et agréable. Ce rapprochement est pratique plutôt que théorique : dans les deux cas, quelques gestes réguliers évitent qu’un petit problème du quotidien ne devienne une dépense plus lourde.
Quelle assurance habitation doit souscrire un locataire
En France, le locataire d’un logement loué vide doit au minimum être couvert pour les risques locatifs. Cette garantie couvre généralement les dommages causés au logement par un incendie, une explosion ou un dégât des eaux. Elle protège principalement le propriétaire contre les dégradations affectant le bien loué, mais elle ne suffit pas toujours à protéger les affaires personnelles du locataire.
Dans une location meublée, l’assurance habitation est également attendue dans la plupart des situations prévues par le bail. Le contrat de location peut préciser les garanties minimales et demander une attestation à la remise des clés, puis à intervalles réguliers. Une assurance adaptée est aussi fortement recommandée pour une chambre louée, une colocation ou une dépendance utilisée avec le logement.
La responsabilité civile vie privée mérite une attention particulière. Elle peut couvrir les dommages causés involontairement à un voisin, à un visiteur ou à un tiers dans le cadre de la vie courante. Dans une colocation, chaque occupant doit vérifier s’il est bien assuré individuellement ou clairement mentionné sur le contrat commun.
Les garanties à examiner avant de signer
Le prix ne permet pas, à lui seul, de comparer deux assurances habitation. Pour lire efficacement une proposition, il faut d’abord regarder les événements couverts, les plafonds d’indemnisation, les franchises et les exclusions. Une formule peu chère peut devenir insuffisante si elle ne couvre pas les biens réellement présents dans le logement.
Les risques locatifs
Cette base concerne les dommages causés au logement par un incendie, une explosion ou un dégât des eaux. Elle répond à l’obligation principale du locataire, mais elle ne prend pas nécessairement en charge le mobilier, l’électroménager, les vêtements ou le matériel informatique appartenant à l’occupant.
La garantie des biens personnels
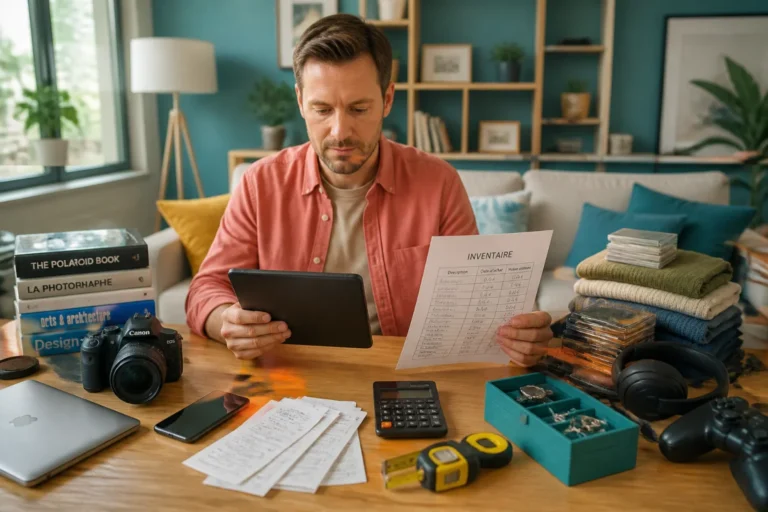
Cette couverture indemnise les effets personnels en cas d’événement garanti, dans la limite d’un capital déclaré. Pour l’évaluer, il faut estimer le coût de remplacement de tout ce qui se trouve dans le logement, et non la valeur sentimentale des objets. Un appartement contenant un ordinateur, un téléviseur, des meubles, des appareils électroménagers et des équipements de loisirs peut rapidement dépasser 10 000 euros de contenu, même sans mobilier haut de gamme.
Les objets de valeur doivent souvent être déclarés séparément. Bijoux, instruments de musique, appareils photo ou collections peuvent être soumis à un plafond particulier. Conserver les factures, photographier les équipements et stocker ces justificatifs dans un espace sécurisé facilite l’évaluation après un sinistre.
La responsabilité civile et les dommages aux voisins
Un dégât des eaux qui traverse le plafond du voisin peut engager la responsabilité du locataire, même si les dommages dans son propre logement sont limités. La responsabilité civile et la garantie de recours des voisins et des tiers permettent de mieux gérer ce type de situation. Le contrat doit préciser les conditions d’intervention, notamment lorsque l’origine du problème relève d’un équipement, d’une négligence ou d’un défaut d’entretien.
Les garanties complémentaires
Le vol, le vandalisme, le bris de glace, les dommages électriques, l’assistance et la protection juridique peuvent être utiles selon le logement et le mode de vie. Une personne qui télétravaille avec plusieurs appareils coûteux n’a pas les mêmes besoins qu’un locataire qui possède peu d’équipements. L’objectif consiste à assurer les risques réellement exposés, sans payer des extensions inutiles.
Comment évaluer le montant de ses biens
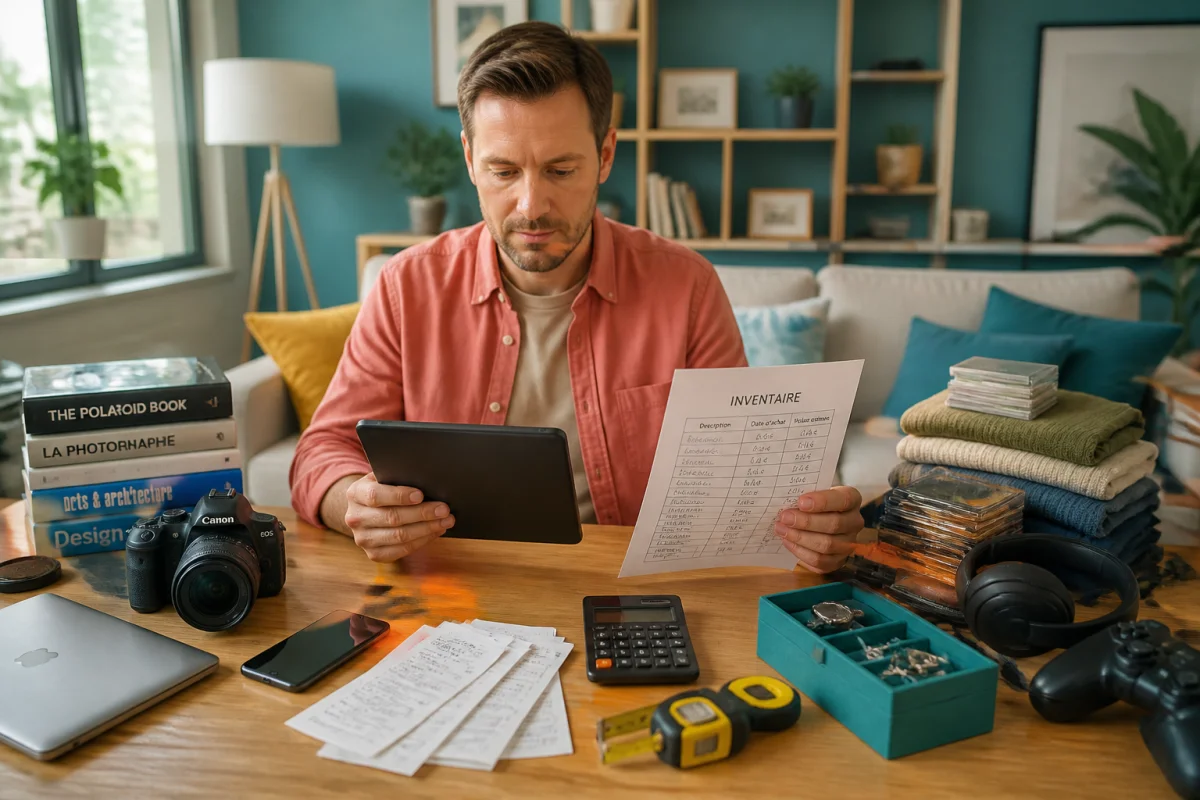
La sous-estimation du capital mobilier est une erreur fréquente. Pour obtenir un montant réaliste, il est préférable de parcourir chaque pièce et de noter les biens par catégorie : meubles, cuisine, informatique, vêtements, loisirs et objets personnels. Le total doit correspondre au coût actuel d’un remplacement équivalent, pas au prix payé plusieurs années auparavant.
Un inventaire simple peut être réalisé en trente minutes avec des photos prises depuis chaque angle de la pièce. Les appareils portant un numéro de série peuvent être photographiés de près, tandis que les factures et certificats peuvent être regroupés dans un dossier numérique. Cette méthode réduit les oublis et donne à l’assureur des éléments concrets en cas de déclaration.
Franchise, plafond et valeur d’indemnisation
La franchise est la somme qui reste à la charge de l’assuré après l’indemnisation. Une cotisation plus basse peut s’accompagner d’une franchise plus élevée. Pour un dégât limité à 300 euros, une franchise de 250 euros réduit fortement l’intérêt financier de la garantie. Il faut donc comparer le montant de la franchise avec les sinistres que l’on souhaite réellement couvrir.
Le plafond d’indemnisation est tout aussi déterminant. Si le capital mobilier est fixé à 8 000 euros alors que les biens représentent 15 000 euros, une partie du risque reste à la charge du locataire. Certains contrats prévoient aussi une vétusté appliquée aux objets, tandis que d’autres proposent une indemnisation en valeur à neuf sous conditions. Ces modalités doivent être lues dans les conditions générales et particulières.
Les démarches à effectuer lors de la souscription
Avant de valider le contrat, il faut communiquer des informations exactes sur l’adresse, la surface, le nombre de pièces, l’usage du logement et la présence éventuelle d’une dépendance. Une cave, un garage, une chambre indépendante ou une véranda ne sont pas toujours couverts de la même manière. Une erreur dans la déclaration peut compliquer l’indemnisation.
Le bailleur peut demander une attestation d’assurance. Ce document indique généralement l’identité de l’assuré, l’adresse du logement et la période de validité du contrat. Il doit être transmis à la signature du bail, puis renouvelé lorsque le propriétaire le demande dans le cadre prévu par la location.
En cas de déménagement, le contrat ne doit pas être laissé fonctionner sans vérification. L’assureur doit connaître la nouvelle adresse, la date de prise d’effet et les caractéristiques du nouveau logement. Le changement peut modifier la cotisation, les garanties ou le montant du capital mobilier déclaré.
Que faire après un sinistre
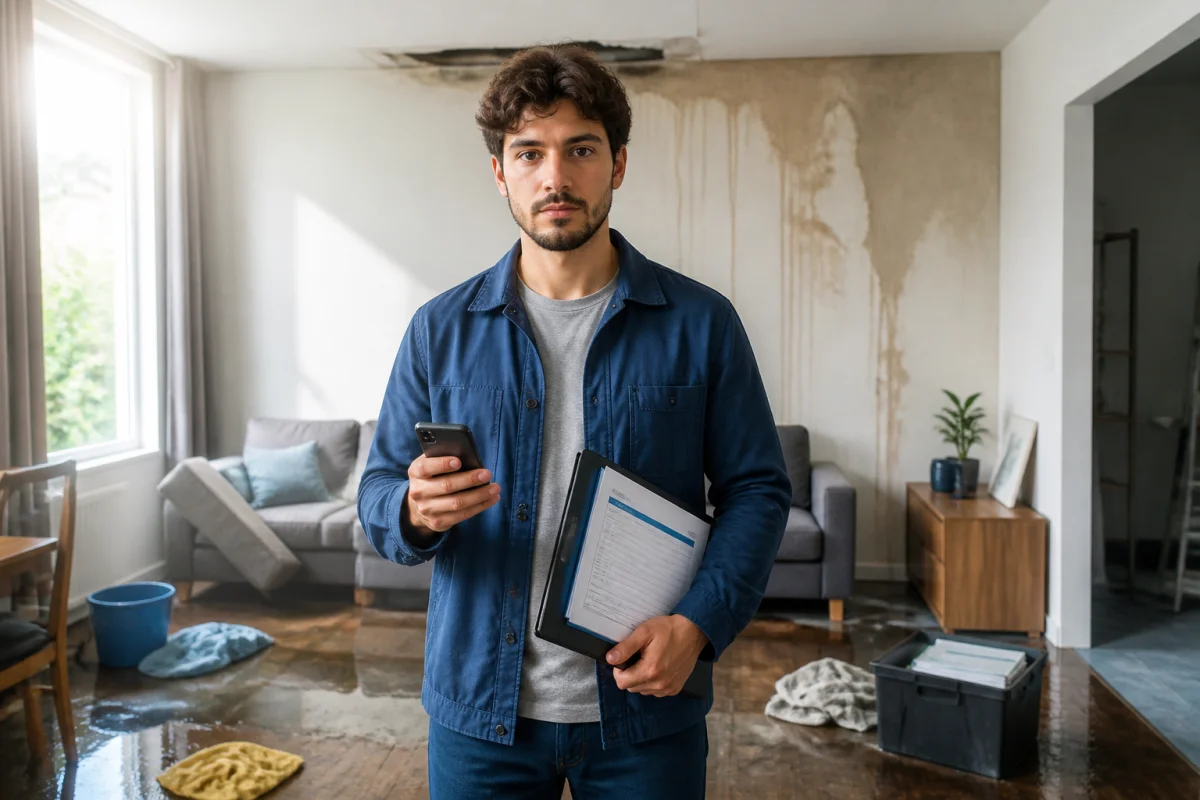
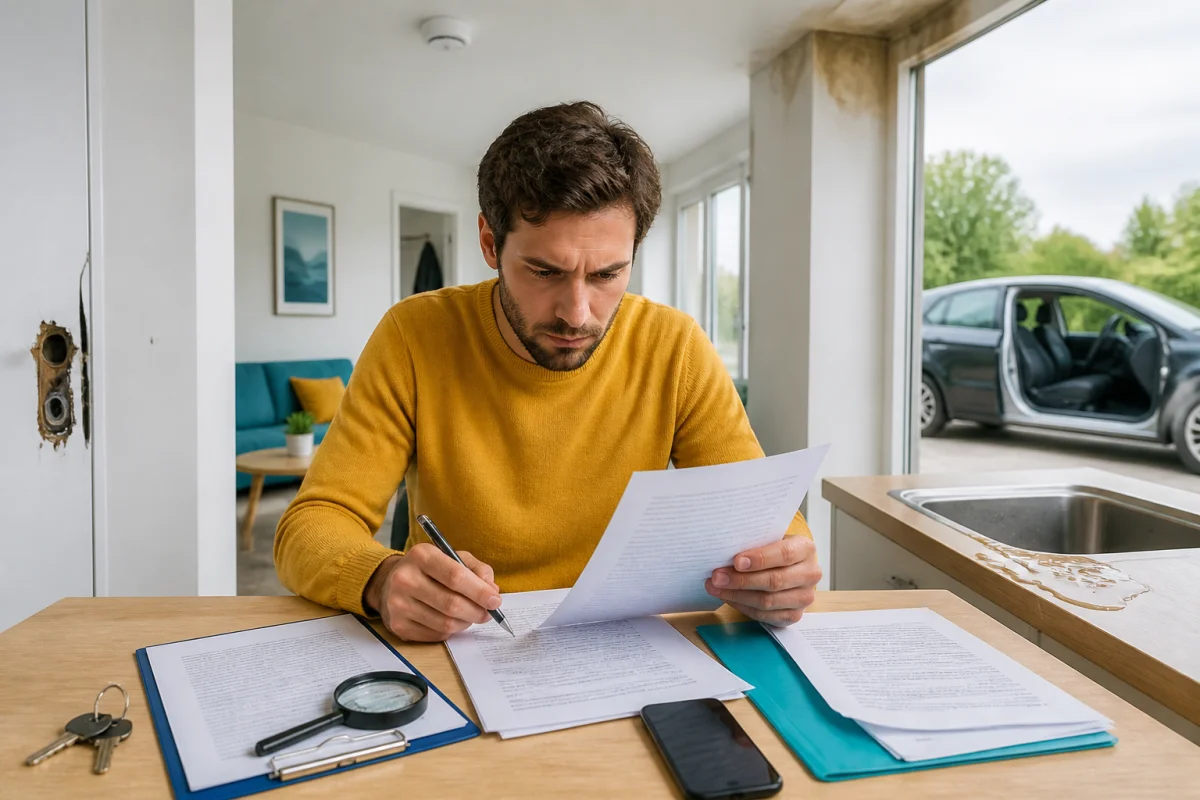
La première étape consiste à limiter l’aggravation des dommages sans mettre sa sécurité en danger. En cas de fuite, couper l’arrivée d’eau peut éviter une extension du sinistre. Après un vol, il faut préserver les lieux et déposer plainte lorsque cela est nécessaire. Les réparations définitives et le remplacement des biens doivent généralement attendre les consignes de l’assureur, sauf urgence destinée à sécuriser le logement.
La déclaration doit être faite dans le délai prévu au contrat. Pour de nombreux sinistres, le délai courant est de cinq jours ouvrés, tandis qu’un vol peut relever d’un délai plus court. Les catastrophes naturelles obéissent à des règles spécifiques. La date, les circonstances, les dommages visibles, les photos, les factures et les coordonnées des personnes concernées doivent être rassemblées dans un dossier clair.
Un dégât des eaux impliquant plusieurs logements peut nécessiter un constat amiable. Ce document aide à identifier les personnes concernées et l’origine apparente du problème, mais il ne remplace pas la déclaration auprès de l’assureur. Le gardien, le propriétaire ou le syndic peuvent également devoir être informés selon la situation.
Les erreurs fréquentes des locataires
Choisir uniquement selon le prix
Une cotisation basse ne signifie pas forcément une mauvaise formule, mais elle doit être mise en regard des franchises, plafonds et exclusions. Une comparaison sérieuse porte sur le niveau de protection final, pas seulement sur le montant mensuel affiché.
Oublier les dépendances et les équipements professionnels
Une cave ou un garage peut être soumis à des conditions particulières. De même, le matériel utilisé pour une activité professionnelle à domicile n’est pas toujours couvert par une assurance habitation classique. Il faut signaler cet usage avant la souscription pour obtenir une réponse adaptée.
Ne jamais actualiser le contrat
Un achat d’ordinateur, un déménagement, une colocation ou une rénovation peuvent modifier le niveau de risque et la valeur des biens. Une vérification annuelle de quelques minutes permet de repérer un capital devenu trop faible ou une garantie devenue inutile.
Le bon niveau de protection pour un budget maîtrisé
Pour maîtriser la dépense, commencez par établir l’inventaire réel des biens et par identifier les risques propres au logement. Comparez ensuite au moins les franchises, les plafonds mobiliers, la prise en charge de la responsabilité civile, les exclusions liées au vol et les services d’assistance. Cette méthode est plus fiable qu’une décision prise sur le seul tarif d’appel.
Les gestes de prévention complètent l’assurance. Vérifier régulièrement les joints et les flexibles, ne pas surcharger les prises, fermer correctement les accès et conserver les justificatifs réduisent les difficultés en cas de problème. Cette attention portée aux équipements et aux espaces du quotidien se retrouve aussi dans l’entretien d’une voiture, où un nettoyage adapté préserve le confort et l’usage du véhicule.
Un contrat vérifié vaut mieux qu’une mauvaise surprise
Le meilleur guide assurance habitation locataire est celui qui aide à prendre une décision concrète : vérifier l’obligation liée au bail, estimer correctement ses biens, choisir des plafonds cohérents, comprendre la franchise et conserver les documents utiles. Une fois ces points contrôlés, l’assurance devient un véritable outil de tranquillité plutôt qu’un simple justificatif remis au propriétaire.
Avant chaque renouvellement, consacrer quelques minutes à la lecture des garanties permet de tenir compte des changements de logement, d’équipement et de situation personnelle. Cette habitude, associée à un entretien régulier des biens utilisés au quotidien, protège mieux le budget et évite que les petits détails ne prennent une ampleur disproportionnée.