Anticiper sa retraite pour retrouver de la visibilité
La retraite devient souvent source d’inquiétude lorsque les décisions s’accumulent sans calendrier clair : revenus futurs difficiles à estimer, documents dispersés, dépenses de santé à prévoir et démarches administratives qui se rapprochent. Pour préparer sa retraite sereinement, il faut donc travailler sur deux sujets en parallèle : le niveau de vie souhaité et l’organisation concrète du passage de la vie active à la retraite. Cette préparation inclut naturellement l’anticipation des pièces et des délais nécessaires au départ.
Le budget et les formalités répondent au même besoin : savoir où l’on va avant de devoir agir dans l’urgence. Consulter un guide consacré à préparer son dossier retraite permet de structurer cette étape et de repérer plus tôt les justificatifs à réunir. Une bonne organisation administrative complète ainsi la réflexion financière et facilite le passage de la vie active à la retraite, dans une période où la couverture santé et les dépenses courantes méritent aussi une attention particulière.
Commencer par établir une photographie de sa situation
La première étape consiste à rassembler les informations qui serviront de base aux décisions. Relevez les revenus mensuels du foyer, les charges fixes, les crédits encore en cours, l’épargne disponible et les dépenses qui pourraient évoluer après l’arrêt du travail. Cette photographie doit distinguer les dépenses incompressibles, comme le logement ou les assurances, des dépenses ajustables, comme les loisirs, les déplacements ou certains abonnements.
Un budget de retraite utile ne repose pas sur une estimation globale. Il doit faire apparaître au moins trois catégories : les dépenses qui resteront stables, celles qui diminueront probablement et celles qui risquent d’augmenter. Par exemple, les trajets domicile-travail peuvent disparaître, tandis que le temps libre peut entraîner davantage de sorties, de voyages ou d’activités. Les frais de santé doivent également être examinés à part, notamment pour anticiper l’évolution des besoins en optique, en audition, en hospitalisation ou en assistance.
Construire trois scénarios plutôt qu’un seul
Pour éviter de prendre une décision sur une hypothèse trop optimiste, établissez trois scénarios simples. Le scénario central reprend les dépenses actuelles adaptées à la retraite. Le scénario prudent ajoute une marge pour les dépenses de santé, les réparations du logement et les hausses de charges. Le scénario de projet intègre les dépenses souhaitées pendant les premières années, par exemple un voyage annuel, l’aide à un proche ou des travaux d’accessibilité.
À titre pratique, une personne qui dépense aujourd’hui 2 300 euros par mois peut commencer par chiffrer séparément 1 700 euros de charges récurrentes, 300 euros de loisirs et 300 euros de dépenses variables. Elle pourra ensuite tester l’effet d’une baisse des déplacements, d’un crédit terminé ou d’une nouvelle cotisation santé. Ces montants sont des exemples de méthode, pas une norme : l’objectif est de voir précisément quelles dépenses sont négociables et lesquelles nécessitent une réserve.
Vérifier ses droits et son calendrier suffisamment tôt
La retraite se prépare mieux lorsqu’elle est traitée comme un projet avec des échéances. Commencez par vérifier les périodes travaillées, les changements d’employeur, les interruptions d’activité, les périodes de chômage, les congés liés à la famille et les éventuelles activités indépendantes. Une anomalie repérée plusieurs années avant le départ laisse davantage de temps pour retrouver un bulletin de salaire, une attestation ou un justificatif ancien.
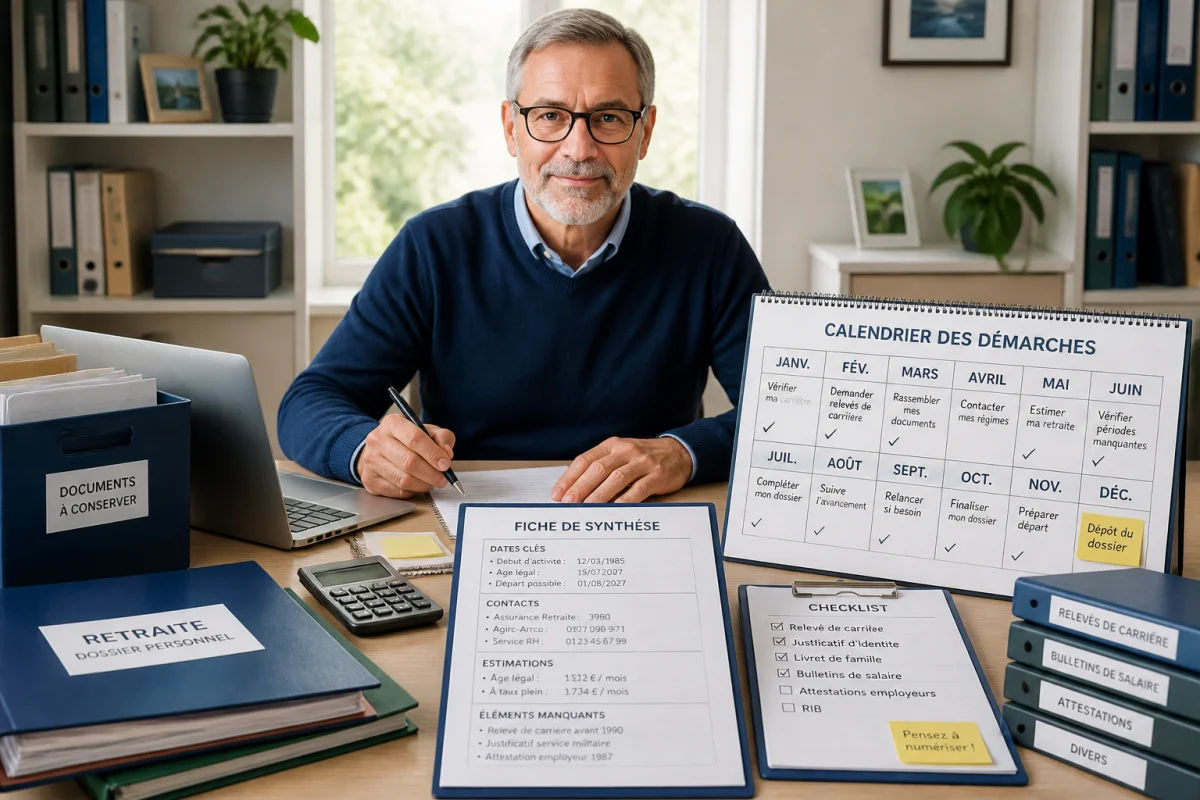
Créez un calendrier personnel avec quatre repères : le moment où vérifier les informations de carrière, la période prévue pour demander une estimation, la date à laquelle réunir les justificatifs et l’échéance de dépôt de la demande. Les règles et délais pouvant dépendre de la situation individuelle, les informations officielles correspondant au régime concerné doivent servir de référence. L’intérêt du calendrier est surtout d’éviter que toutes les actions se concentrent dans les dernières semaines.
Classer les justificatifs avec une logique durable
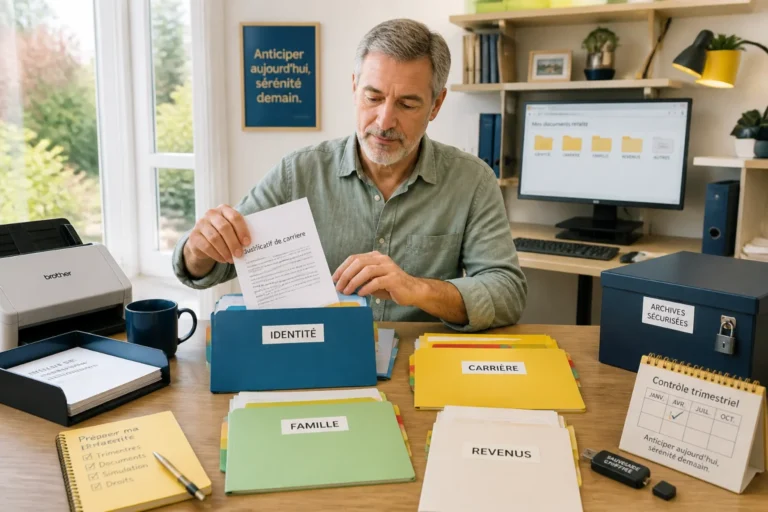
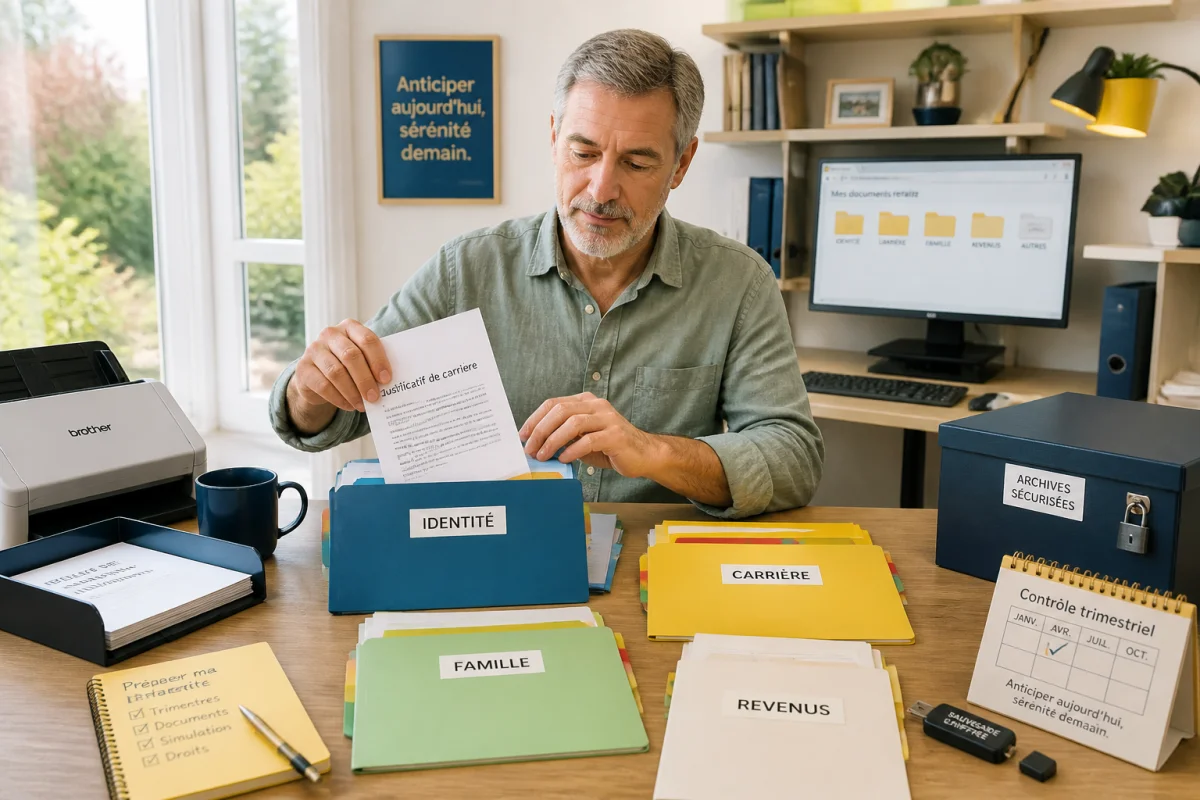
Un classement efficace doit rester compréhensible par une autre personne si nécessaire. Séparez les documents relatifs à l’identité, à la carrière, aux périodes particulières, à la famille et aux revenus. Conservez une version numérique lisible, avec des noms de fichiers explicites comme « 2014_bulletin_salaire_entreprise », ainsi qu’une sauvegarde dans un espace sécurisé. Les originaux importants doivent rester rangés dans un emplacement connu et protégé.
Une erreur fréquente consiste à attendre la demande officielle pour commencer à chercher les pièces. Une autre consiste à transmettre des documents incomplets, mal numérisés ou difficiles à rattacher à une période précise. Un contrôle trimestriel de trente minutes suffit souvent à maintenir le dossier à jour, surtout après un changement d’adresse, de situation familiale ou d’activité.
Adapter son épargne à des objectifs concrets
Épargner pour la retraite ne signifie pas seulement accumuler un capital. Il faut attribuer une fonction à chaque réserve. Une première enveloppe peut servir aux dépenses imprévues, une deuxième financer les projets des premières années et une troisième compléter les revenus sur la durée. Cette séparation rend les arbitrages plus simples et évite de consommer trop rapidement l’épargne destinée aux besoins futurs.
Le bon montant dépend du calendrier, des revenus attendus, du patrimoine et du niveau de risque accepté. Une méthode accessible consiste à calculer l’écart mensuel entre les revenus futurs estimés et les dépenses du scénario central, puis à mesurer la réserve nécessaire pour absorber cet écart pendant une période définie. Le calcul doit être révisé lorsque le départ est décalé, lorsqu’un crédit se termine ou lorsqu’un projet immobilier évolue.
Traiter les dettes avant le changement de revenus
Un crédit qui se termine avant la retraite peut libérer une somme mensuelle significative. À l’inverse, une mensualité qui se poursuit après la baisse des revenus doit apparaître clairement dans les scénarios. Faites figurer pour chaque emprunt le capital restant dû, la date de fin, la mensualité et le coût d’une éventuelle modification. Cette visibilité permet de comparer sereinement plusieurs options avec les interlocuteurs compétents, sans décider dans la précipitation.
Préparer aussi la vie quotidienne après le travail
La transition ne concerne pas uniquement les revenus. Le logement, les déplacements, les relations sociales et l’organisation des journées changent progressivement. Testez avant le départ certains ajustements simples : réduire un trajet, budgéter une activité régulière, identifier les travaux utiles dans le logement ou planifier les périodes consacrées à la famille. Ces essais donnent des informations plus fiables qu’une projection théorique.
La santé mérite un chapitre spécifique dans le budget. Passez en revue les garanties dont vous bénéficiez actuellement, les dépenses récurrentes déjà observées et les besoins susceptibles d’évoluer avec l’âge. Cette analyse permet d’examiner plus sereinement les solutions de complémentaire santé destinées aux seniors et les services d’assistance associés, en tenant compte du budget réellement disponible et des priorités du foyer.
Mettre en place une routine de préparation
Une préparation efficace ne demande pas de tout régler en une journée. Réservez un créneau mensuel pour une action précise : vérifier une période de carrière, numériser des documents, actualiser le budget, demander une information ou revoir une dépense. En six mois, cette routine peut transformer un dossier dispersé en ensemble organisé et exploitable.
Conservez enfin une page de synthèse avec les dates clés, les contacts utiles, les estimations retenues, les documents manquants et les décisions à prendre. Actualisez-la à chaque changement important. Cette fiche devient un tableau de bord simple pour suivre les démarches sans perdre de temps à rechercher les mêmes informations.
Une retraite plus sereine se construit par petites décisions
Préparer sa retraite sereinement ne consiste pas à prévoir chaque détail de la prochaine décennie. Il s’agit plutôt de réduire les zones d’incertitude les plus coûteuses : un dossier incomplet, une estimation non vérifiée, une dette oubliée ou une dépense de santé mal anticipée. En avançant par étapes, avec un budget en plusieurs scénarios et des documents classés, chacun peut transformer une échéance lointaine en plan d’action concret. Le meilleur moment pour commencer est celui où il reste encore assez de temps pour corriger, comparer et choisir.